Strategy Journal / 10
Liquidität und Strategie: Warum ein voller Auftragsbestand nicht genügt
Themenrückblick: 2024-04-08 · Veröffentlicht und aktualisiert: 10. Oktober 2026. Heute verfasst; keine historische Archivveröffentlichung.
Strategische Entscheidungen verändern, wann Geld aus dem Unternehmen herausgeht und wann es zurückkommt. Wachstum, neue Zahlungsziele oder ein größerer Lagerbestand können Liquidität beanspruchen, bevor ein Gewinn entsteht. Ein Auftragsbestand ist deshalb nur zusammen mit Zahlungszeitpunkten, Verpflichtungen und verfügbarer Finanzierung sinnvoll zu beurteilen.
Von Bernd Best · Eigene redaktionelle Analyse · Etwa 8 Minuten
Die Entscheidung
Eine gute Marge schützt nicht automatisch vor einem Zahlungsengpass. Wer Material und Personal vorfinanziert, braucht eine andere Steuerung als ein Betrieb mit Vorauszahlung. Betrachten Sie nicht nur den Ergebnisplan. Verfolgen Sie den Weg eines typischen Auftrags vom Einkauf bis zum tatsächlich eingegangenen Geld.
Die Wahl durcharbeiten
Den Auftrag als Zeitlinie sehen
Notieren Sie die entscheidenden Auszahlungen, Leistungsnachweise und Rechnungszeitpunkte. Ergänzen Sie realistische Verzögerungen, statt nur Vertragsdaten zu übernehmen. Eine fehlende Abnahme kann den Zahlungseingang verschieben, obwohl das Produkt fertig ist. Der Engpass liegt dann möglicherweise in der Dokumentation und nicht im Vertrieb.
Kunden und Lieferanten zusammen betrachten
Ein längeres Kundenzahlungsziel und ein kürzeres Lieferantenzahlungsziel wirken gleichzeitig. Prüfen Sie Konditionen nach Auftragsart und Verhandlungsspielraum. Eine Änderung benötigt häufig Abstimmung mit Vertragspartnern und fachlicher Beratung. Die wirtschaftliche Betrachtung darf zugesagte Leistungen, faire Beziehungen oder rechtliche Grenzen nicht ausblenden.
Wachstum nach Finanzierungsbedarf sortieren
Zwei Aufträge mit gleichem Umsatz können sehr unterschiedliche Vorfinanzierung verlangen. Kennzeichnen Sie Materialanteil, Laufzeit und Unsicherheit des Zahlungseingangs. Diese Sicht unterstützt Priorisierung und Finanzierungsgespräche. Sie ist kein Ersatz für eine abgestimmte Liquiditätsplanung, sondern ein Weg, strategische Wachstumswünsche rechtzeitig mit ihrer Zahlungswirkung zu verbinden.
Kurzfristige Transparenz mit langfristigen Entscheidungen verbinden
Eine rollierende Übersicht sollte erwartete Ein- und Auszahlungen sowie Annahmen und Verantwortliche zeigen. Vergleichen Sie Plan und tatsächlichen Eingang. Wiederkehrende Abweichungen gehören in die Strategie: Ist der Angebotsumfang zu offen, die Abnahme zu spät oder der Kundenmix ungeeignet? So wird Liquidität auch zu einem Lernsignal.
Fiktiver Praxisfall
Fiktive Rechenlogik: Ein Auftrag bringt 100 Einheiten Umsatz. 60 Einheiten Material werden vor Beginn bezahlt, 20 weitere Einheiten fallen während der Arbeit an. Der Kunde zahlt erst nach Abnahme. Selbst bei positivem Ergebnis sind zwischenzeitlich 80 Einheiten gebunden. Die Zahlen erklären den Mechanismus; sie sind weder Branchenbenchmark noch Finanzierungsempfehlung.
Ein praktischer Rückblick
Ausgangskennzahl: Vorfinanzierung je Auftrag. Legen Sie Einheit, Quelle, Beobachtungszeitraum und Verantwortlichkeit fest. Nutzen Sie vergleichbare Fälle und halten Sie Ausnahmen sichtbar.
| Zeitraum | Aufgabe | Beleg |
|---|---|---|
| Tage 1 bis 7 | Auszahlung an einem konkreten Fall klären. | Dokumentierte Beobachtung statt bloßer Zustimmung. |
| Tage 8 bis 14 | Leistung mit den Verantwortlichen prüfen. | Eine Annahme und der noch fehlende Beleg. |
| Tage 15 bis 23 | Abnahme innerhalb einer vereinbarten Grenze testen. | Erfasste Wirkung, Arbeitsaufwand und Ausnahmen. |
| Tage 24 bis 30 | Den nächsten Schritt zu Geldeingang entscheiden. | Eine verantwortliche Person, ein Termin und eine Abbruchgrenze. |
Nutzen Sie den Zeitplan als Gesprächshilfe und passen Sie ihn an den tatsächlichen Entscheidungszyklus an. Eine Produktionsinvestition, eine Familienübergabe und ein kurzer Servicetest folgen nicht derselben Uhr. Leiten Sie eine Verbesserung nicht allein aus erledigten Aufgaben ab: Prüfen Sie, ob die Entscheidung klarer geworden ist und ob eine Wirkung in gewöhnlicher Arbeit sichtbar wird. Halten Sie auch eine widersprechende Beobachtung im Rückblick fest, wenn sie die ursprüngliche Geschichte unbequem macht.
US-, UK-, EU- und DACH-Perspektiven
Ein wirtschaftlicher Mechanismus kann in US, UK, EU und DACH vergleichbar sein, während Steuer-, Vertrags- und Finanzierungsbedingungen voneinander abweichen. Vergleichen Sie deshalb zuerst dieselbe operative Situation und prüfen Sie anschließend die lokalen Anforderungen. Ein Zahlungsziel oder eine Angebotsstruktur, die in einem Fall sinnvoll ist, eignet sich nicht automatisch für jeden Markt. Fachgerechte Rechts-, Steuer- und Finanzierungsprüfung bleibt eine eigene Aufgabe. Die Beispiele dieses Beitrags erklären Entscheidungen und enthalten keine individuellen Anlage- oder Finanzierungsempfehlungen.
Häufige Fragen
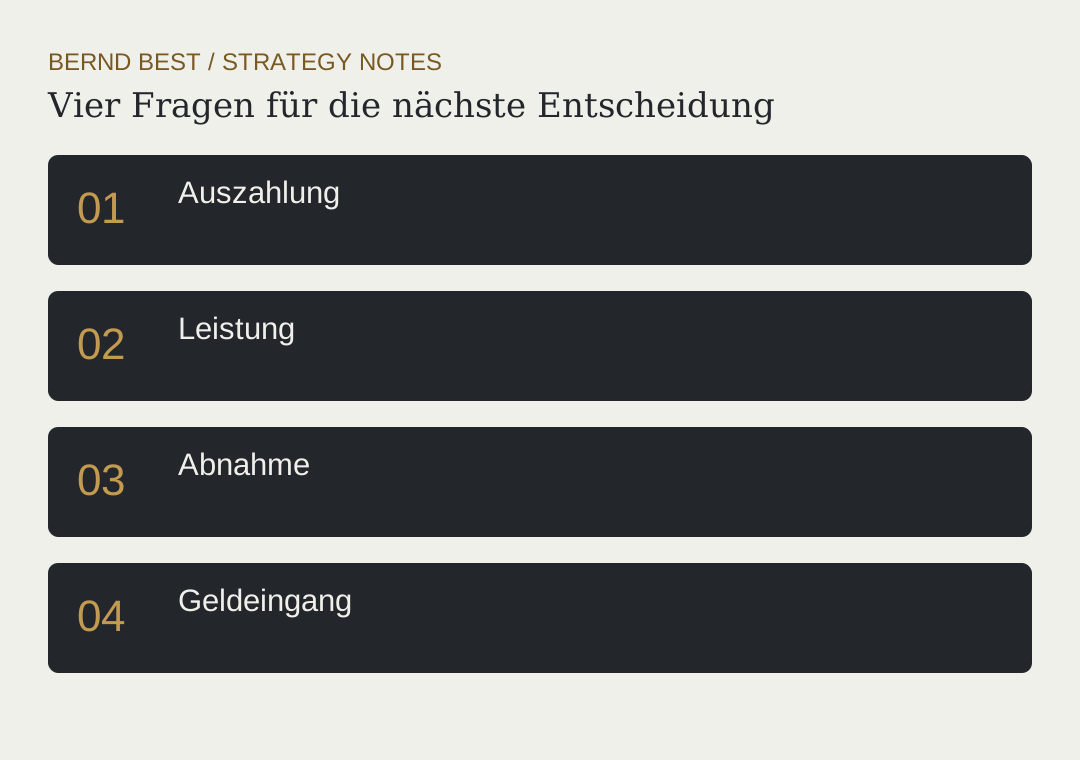
Wie prüfe ich Auszahlung konkret?
Notieren Sie die entscheidenden Auszahlungen, Leistungsnachweise und Rechnungszeitpunkte. Ergänzen Sie realistische Verzögerungen, statt nur Vertragsdaten zu übernehmen.
Wie prüfe ich Leistung konkret?
Ein längeres Kundenzahlungsziel und ein kürzeres Lieferantenzahlungsziel wirken gleichzeitig. Prüfen Sie Konditionen nach Auftragsart und Verhandlungsspielraum.
Wie prüfe ich Abnahme konkret?
Zwei Aufträge mit gleichem Umsatz können sehr unterschiedliche Vorfinanzierung verlangen. Kennzeichnen Sie Materialanteil, Laufzeit und Unsicherheit des Zahlungseingangs.
Wie prüfe ich Geldeingang konkret?
Eine rollierende Übersicht sollte erwartete Ein- und Auszahlungen sowie Annahmen und Verantwortliche zeigen. Vergleichen Sie Plan und tatsächlichen Eingang.
Welche Kennzahl gehört in den Rückblick?
Ein sinnvoller Ausgangspunkt ist Vorfinanzierung je Auftrag. Definieren Sie Beobachtungszeitraum, Datenquelle und Verantwortlichkeit vor der Messung. Vergleichen Sie ähnliche Fälle, dokumentieren Sie Ausnahmen und prüfen Sie Nebenwirkungen auf Kunden und Arbeitsbelastung. Die Kennzahl ist eine lokale Lernhilfe, kein Benchmark und keine Erfolgsgarantie.
Wann eignet sich dieser Ansatz nicht?
Nutzen Sie den Ansatz nicht als Ersatz für fehlende Fakten, ein geklärtes Mandat oder erforderliche Fachprüfung. Beginnen Sie mit einer begrenzten Entscheidung. Wenn die Arbeit keine nächste Handlung verändern kann, grenzen Sie die Frage enger ein oder wählen Sie eine passendere Methode.
Weiterführende Quellen
Diese Primärquellen dienen der Vertiefung. Argumentation, Arbeitsplan, Illustrationen und fiktiver Fall stammen aus eigener redaktioneller Arbeit. Quellen geprüft am 10. Oktober 2026.
Wenn eine Entscheidung in Ihrem Unternehmen noch unscharf ist, bietet der kurze Strategie-Check einen Ausgangspunkt für ein Gespräch. Zum Strategie-Check.