Strategy Journal / 21
Nachfolge und Kapital: Ein Investor kauft auch die nächste Entscheidung
Themenrückblick: 2026-10-10 · Veröffentlicht und aktualisiert: 10. Oktober 2026. Heute verfasst; keine historische Archivveröffentlichung.
Bei Unternehmensnachfolge und Beteiligung zählen nicht nur historische Ergebnisse. Entscheidend ist, ob das Geschäft nach einer Übergabe verlässlich weitergeführt werden kann. Dazu gehören verständliche Kundennutzung, übertragbare Beziehungen, geeignete Führung und ein nachvollziehbarer Einsatz von Kapital. Strategie verbindet diese Faktoren zu einer begründeten Zukunftsentscheidung.
Von Bernd Best · Eigene redaktionelle Analyse · Etwa 8 Minuten
Die Entscheidung
Eine starke Gründerpersönlichkeit kann zugleich Erfolgsquelle und Abhängigkeit sein. Wer diesen Zusammenhang nicht offenlegt, verwechselt vergangene Leistung mit Übertragbarkeit. Betrachten Sie deshalb das Geschäft unter veränderter Führung. Eine klare Darstellung der Risiken erleichtert sachliche Gespräche, ohne eine bestimmte Bewertung oder Transaktion zu versprechen.
Die Wahl durcharbeiten
Erträge und Fähigkeiten verbinden
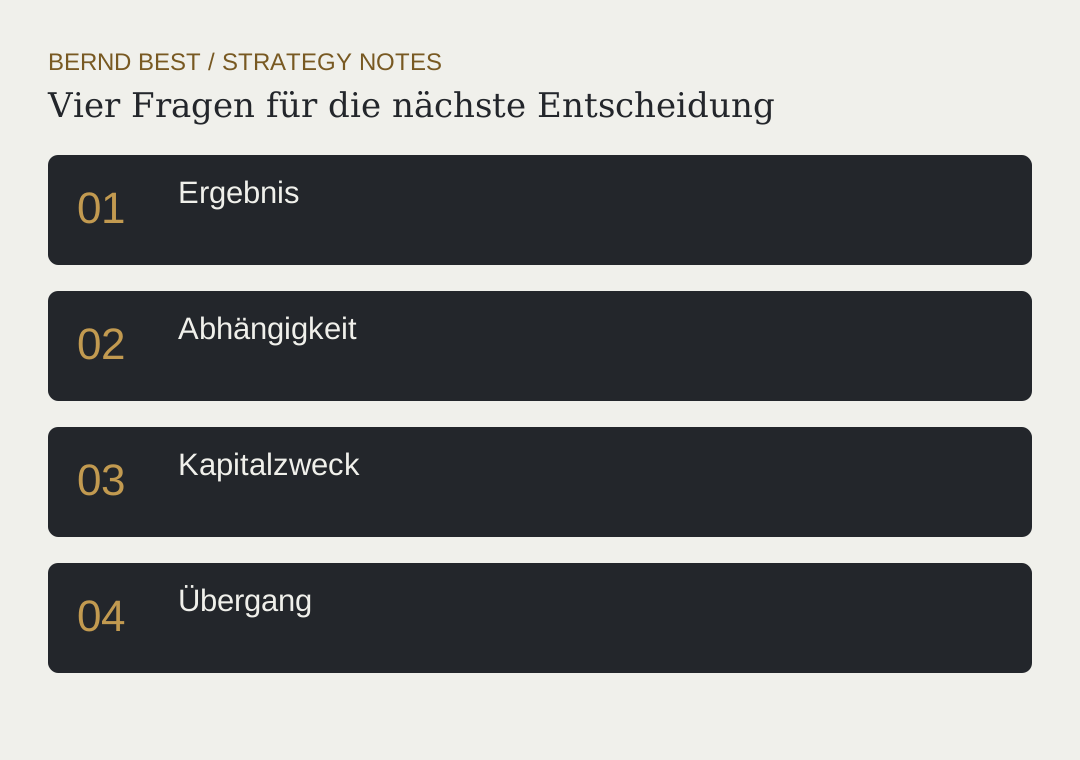
Fragen Sie, welche Tätigkeiten und Beziehungen die Ergebnisse tragen. Wiederkehrender Umsatz ist nur zusammen mit Bindung, Verpflichtungen und Lieferfähigkeit verständlich. Dokumentieren Sie, welche Fähigkeiten bestehen bleiben und welche neu aufgebaut werden müssen. Eine historische Zahl beantwortet diese operative Frage nicht allein.
Abhängigkeiten nicht verstecken
Benennen Sie wichtige Kunden, Schlüsselpersonen und besondere Vereinbarungen angemessen vertraulich. Zeigen Sie, wie Verantwortung und Wissen übertragen werden können. Die Darstellung sollte weder Risiken dramatisieren noch mit allgemeinen Zusagen beschönigen. Ein Investor oder Nachfolger muss die Tragweite prüfen können; geeignete Vertraulichkeits- und Datenschutzregeln gelten weiterhin.
Kapital einem Zweck zuordnen
Unterscheiden Sie Mittel für Übernahme, Betrieb und geplante Entwicklung. Eine Investition in den Erwerb schafft nicht automatisch freie Mittel für neue Fähigkeiten. Beschreiben Sie Reihenfolge, Annahmen und Entscheidungsgrenzen. Finanzierung, Steuern und rechtliche Struktur benötigen jeweils fachgerechte Prüfung; strategische Klarheit ersetzt diese Arbeit nicht.
Die Zeit nach dem Abschluss planen
Ein unterschriebener Vertrag ist nicht das Ende der Übergabe. Planen Sie Kundenkommunikation, Führungswechsel und erste operative Entscheidungen. Definieren Sie, welche Beobachtungen in den ersten Monaten eine erneute Abstimmung auslösen. Ein realistischer Übergang verbindet Transaktion und Betrieb, statt die wirtschaftliche Arbeit vollständig in die Zeit danach zu verschieben.
Fiktiver Praxisfall
Fiktiver Fall: Eine Nachfolgerin prüft einen Spezialbetrieb mit guten Ergebnissen und starker Inhaberabhängigkeit. Sie trennt Erwerbsfinanzierung vom Budget für Wissensübertragung und Kundenübergabe. Der Plan benennt Übergangsrollen und einen ersten Rückblick. Diese Vorbereitung macht Fragen prüfbar; sie ist keine Aussage über einen angemessenen Kaufpreis.
Ein praktischer Rückblick
Ausgangskennzahl: Übertragbare Verantwortung. Legen Sie Einheit, Quelle, Beobachtungszeitraum und Verantwortlichkeit fest. Nutzen Sie vergleichbare Fälle und halten Sie Ausnahmen sichtbar.
| Zeitraum | Aufgabe | Beleg |
|---|---|---|
| Tage 1 bis 7 | Ergebnis an einem konkreten Fall klären. | Dokumentierte Beobachtung statt bloßer Zustimmung. |
| Tage 8 bis 14 | Abhängigkeit mit den Verantwortlichen prüfen. | Eine Annahme und der noch fehlende Beleg. |
| Tage 15 bis 23 | Kapitalzweck innerhalb einer vereinbarten Grenze testen. | Erfasste Wirkung, Arbeitsaufwand und Ausnahmen. |
| Tage 24 bis 30 | Den nächsten Schritt zu Übergang entscheiden. | Eine verantwortliche Person, ein Termin und eine Abbruchgrenze. |
Nutzen Sie den Zeitplan als Gesprächshilfe und passen Sie ihn an den tatsächlichen Entscheidungszyklus an. Eine Produktionsinvestition, eine Familienübergabe und ein kurzer Servicetest folgen nicht derselben Uhr. Leiten Sie eine Verbesserung nicht allein aus erledigten Aufgaben ab: Prüfen Sie, ob die Entscheidung klarer geworden ist und ob eine Wirkung in gewöhnlicher Arbeit sichtbar wird. Halten Sie auch eine widersprechende Beobachtung im Rückblick fest, wenn sie die ursprüngliche Geschichte unbequem macht.
US-, UK-, EU- und DACH-Perspektiven
Die US-Perspektive betont häufig die operative Führungsrolle, die UK-Perspektive unterscheidet unter anderem Eigentümer- und Board-Verantwortung. Im europäischen und deutschen Familienunternehmen kommen gewachsene Beziehungen, Rechtsformen und Mitwirkungsrechte hinzu. Diese Blickwinkel sind Fragen für die Prüfung, keine Aussagen über alle Firmen eines Landes. In Österreich und der Schweiz gelten eigene gesellschafts-, steuer- und arbeitsrechtliche Rahmenbedingungen. Ein Übergabeplan muss zum konkreten Unternehmen passen. Übernehmen Sie deshalb eine nützliche Führungsfrage, aber keine fremde rechtliche Struktur ohne fachgerechte Prüfung.
Häufige Fragen
Wie prüfe ich Ergebnis konkret?
Fragen Sie, welche Tätigkeiten und Beziehungen die Ergebnisse tragen. Wiederkehrender Umsatz ist nur zusammen mit Bindung, Verpflichtungen und Lieferfähigkeit verständlich.
Wie prüfe ich Abhängigkeit konkret?
Benennen Sie wichtige Kunden, Schlüsselpersonen und besondere Vereinbarungen angemessen vertraulich. Zeigen Sie, wie Verantwortung und Wissen übertragen werden können.
Wie prüfe ich Kapitalzweck konkret?
Unterscheiden Sie Mittel für Übernahme, Betrieb und geplante Entwicklung. Eine Investition in den Erwerb schafft nicht automatisch freie Mittel für neue Fähigkeiten.
Wie prüfe ich Übergang konkret?
Ein unterschriebener Vertrag ist nicht das Ende der Übergabe. Planen Sie Kundenkommunikation, Führungswechsel und erste operative Entscheidungen.
Welche Kennzahl gehört in den Rückblick?
Ein sinnvoller Ausgangspunkt ist Übertragbare Verantwortung. Definieren Sie Beobachtungszeitraum, Datenquelle und Verantwortlichkeit vor der Messung. Vergleichen Sie ähnliche Fälle, dokumentieren Sie Ausnahmen und prüfen Sie Nebenwirkungen auf Kunden und Arbeitsbelastung. Die Kennzahl ist eine lokale Lernhilfe, kein Benchmark und keine Erfolgsgarantie.
Wann eignet sich dieser Ansatz nicht?
Nutzen Sie den Ansatz nicht als Ersatz für fehlende Fakten, ein geklärtes Mandat oder erforderliche Fachprüfung. Beginnen Sie mit einer begrenzten Entscheidung. Wenn die Arbeit keine nächste Handlung verändern kann, grenzen Sie die Frage enger ein oder wählen Sie eine passendere Methode.
Weiterführende Quellen
Diese Primärquellen dienen der Vertiefung. Argumentation, Arbeitsplan, Illustrationen und fiktiver Fall stammen aus eigener redaktioneller Arbeit. Quellen geprüft am 10. Oktober 2026.
Wenn eine Entscheidung in Ihrem Unternehmen noch unscharf ist, bietet der kurze Strategie-Check einen Ausgangspunkt für ein Gespräch. Zum Strategie-Check.